Domain hypothek-zinsvergleich.de kaufen?
Wir ziehen mit dem Projekt
hypothek-zinsvergleich.de um.
Sind Sie am Kauf der Domain
hypothek-zinsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothek-zinsvergleich.de kaufen?
Was ist der Energieinhalt von Erdgas?
Der Energieinhalt von Erdgas variiert je nach Zusammensetzung, kann aber durchschnittlich etwa 35,17 Megajoule pro Kubikmeter betragen. Dies entspricht etwa 9,76 Kilowattstunden. Erdgas hat einen höheren Energieinhalt als andere fossile Brennstoffe wie Kohle oder Heizöl. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **

Ähnliche Suchbegriffe für Energieinhalt
Top-Angebote
Produkte zum Begriff Energieinhalt:
-
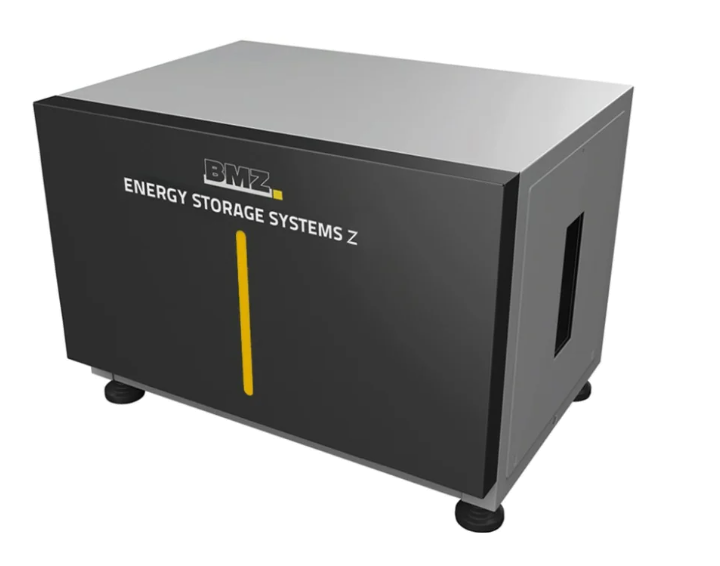
BMZ Energiespeicher ESS Z Kapazität 162 Ah, Energieinhalt 7,1 kWh, Nennspannung 54,7 V mit 0% MwSt nach §12 Abs. 3 UstGLeistungsstarker BMZ Energiespeicher ESS Z - Maximieren Sie Ihren Solarstromverbrauch! Flexibler Energiespeicher für unabhängigen Solarstrombezug - Unabhängigkeit von den Strompreisen und maximale Solarstromnutzung Der BMZ Energiespeicher ESS Z ist die ideale Lösung, um Ihren Solarstrom optimal zu nutzen und sich unabhängig von steigenden Strompreisen zu machen. Als modularer Lithium-Ionen-Energiespeicher speichert der ESS Z überschüssige Energie aus Ihrer Photovoltaikanlage und stellt sie Ihnen dann zur Verfügung, wenn Sie sie benötigen. Mit einer Kapazität von beeindruckenden 162 Ah und einem Energieinhalt von 7,1 kWh bietet der ESS Z genügend Leistung, um Ihren täglichen Strombedarf zu decken. Dank des modularen Aufbaus können Sie bis zu 12 Module parallel verschalten, um die Kapazität noch weiter zu erhöhen. Der ESS Z ermöglicht es Ihnen, Ihren selbst erzeugten Öko-Strom gezielt zu nutzen. Am Abend, in der Nacht oder zu sonnenarmen Zeiten steht Ihnen die gespeicherte Energie zur Verfügung, sodass Sie Ihren Haushalt jederzeit mit umweltfreundlichem Strom versorgen können. Mit dem ESS Z sind Sie nicht mehr von schwankenden Strompreisen abhängig, sondern nutzen Ihre eigene Energie genau dann, wenn Sie sie brauchen. Zuverlässige Leistung und Sicherheit für Ihren Energiespeicher - Maximale Leistung und Sicherheit für Ihre Energieversorgung Der BMZ Energiespeicher ESS Z bietet Ihnen nicht nur eine hohe Kapazität, sondern auch beeindruckende Leistungsfähigkeit. Mit einer maximalen Entladeleistung von bis zu 18 kW haben Sie genügend Power, um auch anspruchsvolle Verbraucher problemlos zu versorgen. Damit Ihre Batterie stets sicher und zuverlässig funktioniert, verfügt der ESS Z über ein elektromechanisches, stromlos offenes Gleichstrom-Relais zur redundanten Abschaltung der Batterie. Zusammen mit der 2nd Protection sorgt dieses System dafür, dass Ihre Batterie im Notfall sicher vom Netz getrennt wird. Der ESS Z bietet zudem eine umfassende Überwachung auf Zellebene, um Über- und Unterspannungen zu erkennen und die Batterie bei Bedarf abzuschalten. Dieses redundante Sicherheitssystem gewährleistet einen zuverlässigen Schutz vor Schäden und ermöglicht eine sichere Nutzung Ihrer Batterie. Mit seinem metallischen, doppelwandigen und geschlossenen Batteriegehäuse bietet der ESS Z einen sicheren Schutz vor Wiederinbetriebnahme nach Tiefentladung oder anderen signifikanten Schädigungen der Batterie. Darüber hinaus ist in jeder Zelle ein ""Current Interrupt-Device"" (CID) verbaut, um die Sicherheit weiter zu erhöhen. Langlebigkeit und Effizienz für Ihren Energiespeicher - Aktive Stromregelung und Einzelzelltemperaturüberwachung für eine lange Lebensdauer Um sicherzustellen, dass Ihr BMZ Energiespeicher ESS Z eine lange Lebensdauer hat und effizient arbeitet, verfügt er über eine aktive Stromregelung. Diese intelligente Funktion sorgt dafür, dass die Batterie stets optimal genutzt wird und gleichzeitig eine lange Lebensdauer gewährleistet ist. Durch das Derating wird der Stromfluss aktiv gesteuert, um Überlastungen zu vermeiden und die Langlebigkeit der Batterie zu erhöhen. Ein weiterer wichtiger Aspekt der Leistungsfähigkeit des ESS Z ist die Einzelzelltemperaturüberwachung. Jede Zelle wird kontinuierlich auf ihre Temperatur überwacht, um eine optimale Betriebstemperatur sicherzustellen. Dadurch wird eine gleichmäßige Verteilung der Wärme gewährleistet und Überhitzung oder Unterhitzung einzelner Zellen vermieden. Diese innovative Technologie trägt zur Effizienz und Langlebigkeit Ihres Energiespeichers bei. Technische Daten: Spannung: 12 V Kapazität: 2,9Ah (20h) Faston Anschlüsse 4,8mm Länge: 79mm Breite: 56mm Höhe: 99mm max. Höhe 106mm Energieinhalt (nom.) 8,87 kWh Energieinhalt (nutzbar) 7,1 kWh Vollzyklen 5000 Battery Management system Überwachung Zellspannung, Zelltemperatur, Strom, Derating und passives Balancing Energiedichte (Gewicht) 90,5 kWh Wirkungsgrad 85% Kapazität (nom.) 162 Ah Kapazität (nutzbar) 129,6 Ah Nennspannung 54,0V Breite 638 mm Tiefe 487 mm Höhe 421 mm Ladeschlussspannung 61,5V Gewicht 98 kg Entladeschlussspannung 45,0V Maximaler Ladestrom 81A Maximale Entladeleistung 300A (3 sek) Kommunikation CAN SMA Protokoll Batterie Chemie Li-Ion NCA Entladungstiefe 80% DOD3795,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
Top-Angebote
Produkte zum Begriff Energieinhalt:
-
BMZ Energiespeicher ESS Z Kapazität 162 Ah, Energieinhalt 7,1 kWh, Nennspannung 54,7 V mit 0% MwSt nach §12 Abs. 3 UstGLeistungsstarker BMZ Energiespeicher ESS Z - Maximieren Sie Ihren Solarstromverbrauch! Flexibler Energiespeicher für unabhängigen Solarstrombezug - Unabhängigkeit von den Strompreisen und maximale Solarstromnutzung Der BMZ Energiespeicher ESS Z ist die ideale Lösung, um Ihren Solarstrom optimal zu nutzen und sich unabhängig von steigenden Strompreisen zu machen. Als modularer Lithium-Ionen-Energiespeicher speichert der ESS Z überschüssige Energie aus Ihrer Photovoltaikanlage und stellt sie Ihnen dann zur Verfügung, wenn Sie sie benötigen. Mit einer Kapazität von beeindruckenden 162 Ah und einem Energieinhalt von 7,1 kWh bietet der ESS Z genügend Leistung, um Ihren täglichen Strombedarf zu decken. Dank des modularen Aufbaus können Sie bis zu 12 Module parallel verschalten, um die Kapazität noch weiter zu erhöhen. Der ESS Z ermöglicht es Ihnen, Ihren selbst erzeugten Öko-Strom gezielt zu nutzen. Am Abend, in der Nacht oder zu sonnenarmen Zeiten steht Ihnen die gespeicherte Energie zur Verfügung, sodass Sie Ihren Haushalt jederzeit mit umweltfreundlichem Strom versorgen können. Mit dem ESS Z sind Sie nicht mehr von schwankenden Strompreisen abhängig, sondern nutzen Ihre eigene Energie genau dann, wenn Sie sie brauchen. Zuverlässige Leistung und Sicherheit für Ihren Energiespeicher - Maximale Leistung und Sicherheit für Ihre Energieversorgung Der BMZ Energiespeicher ESS Z bietet Ihnen nicht nur eine hohe Kapazität, sondern auch beeindruckende Leistungsfähigkeit. Mit einer maximalen Entladeleistung von bis zu 18 kW haben Sie genügend Power, um auch anspruchsvolle Verbraucher problemlos zu versorgen. Damit Ihre Batterie stets sicher und zuverlässig funktioniert, verfügt der ESS Z über ein elektromechanisches, stromlos offenes Gleichstrom-Relais zur redundanten Abschaltung der Batterie. Zusammen mit der 2nd Protection sorgt dieses System dafür, dass Ihre Batterie im Notfall sicher vom Netz getrennt wird. Der ESS Z bietet zudem eine umfassende Überwachung auf Zellebene, um Über- und Unterspannungen zu erkennen und die Batterie bei Bedarf abzuschalten. Dieses redundante Sicherheitssystem gewährleistet einen zuverlässigen Schutz vor Schäden und ermöglicht eine sichere Nutzung Ihrer Batterie. Mit seinem metallischen, doppelwandigen und geschlossenen Batteriegehäuse bietet der ESS Z einen sicheren Schutz vor Wiederinbetriebnahme nach Tiefentladung oder anderen signifikanten Schädigungen der Batterie. Darüber hinaus ist in jeder Zelle ein ""Current Interrupt-Device"" (CID) verbaut, um die Sicherheit weiter zu erhöhen. Langlebigkeit und Effizienz für Ihren Energiespeicher - Aktive Stromregelung und Einzelzelltemperaturüberwachung für eine lange Lebensdauer Um sicherzustellen, dass Ihr BMZ Energiespeicher ESS Z eine lange Lebensdauer hat und effizient arbeitet, verfügt er über eine aktive Stromregelung. Diese intelligente Funktion sorgt dafür, dass die Batterie stets optimal genutzt wird und gleichzeitig eine lange Lebensdauer gewährleistet ist. Durch das Derating wird der Stromfluss aktiv gesteuert, um Überlastungen zu vermeiden und die Langlebigkeit der Batterie zu erhöhen. Ein weiterer wichtiger Aspekt der Leistungsfähigkeit des ESS Z ist die Einzelzelltemperaturüberwachung. Jede Zelle wird kontinuierlich auf ihre Temperatur überwacht, um eine optimale Betriebstemperatur sicherzustellen. Dadurch wird eine gleichmäßige Verteilung der Wärme gewährleistet und Überhitzung oder Unterhitzung einzelner Zellen vermieden. Diese innovative Technologie trägt zur Effizienz und Langlebigkeit Ihres Energiespeichers bei. Technische Daten: Spannung: 12 V Kapazität: 2,9Ah (20h) Faston Anschlüsse 4,8mm Länge: 79mm Breite: 56mm Höhe: 99mm max. Höhe 106mm Energieinhalt (nom.) 8,87 kWh Energieinhalt (nutzbar) 7,1 kWh Vollzyklen 5000 Battery Management system Überwachung Zellspannung, Zelltemperatur, Strom, Derating und passives Balancing Energiedichte (Gewicht) 90,5 kWh Wirkungsgrad 85% Kapazität (nom.) 162 Ah Kapazität (nutzbar) 129,6 Ah Nennspannung 54,0V Breite 638 mm Tiefe 487 mm Höhe 421 mm Ladeschlussspannung 61,5V Gewicht 98 kg Entladeschlussspannung 45,0V Maximaler Ladestrom 81A Maximale Entladeleistung 300A (3 sek) Kommunikation CAN SMA Protokoll Batterie Chemie Li-Ion NCA Entladungstiefe 80% DOD3795,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Energieinhalt von Erdgas?
Der Energieinhalt von Erdgas variiert je nach Zusammensetzung, kann aber durchschnittlich etwa 35,17 Megajoule pro Kubikmeter betragen. Dies entspricht etwa 9,76 Kilowattstunden. Erdgas hat einen höheren Energieinhalt als andere fossile Brennstoffe wie Kohle oder Heizöl. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Energieinhalt
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.