Domain hypothek-zinsvergleich.de kaufen?
Wir ziehen mit dem Projekt
hypothek-zinsvergleich.de um.
Sind Sie am Kauf der Domain
hypothek-zinsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothek-zinsvergleich.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
Ähnliche Suchbegriffe für Grund
Top-Angebote
Produkte zum Begriff Grund:
-
Paladin® Karpfen Grund ComboPaladin® Karpfen Grund Combo Kohlefaserrute mit Qualitäts-Ringen Fein justierbare Bremse Aluminium-Weitwurfspule Hochwertige Messingritze Wurfgewicht ca. 70 g Freilaufrolle 3+1 BB Bespult mit 0,35 mm Qualitätsschnur Mit kompletter Grundmontage39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Elmag - Multifunktions-Schweissinverter, tragbar GRUND-SET Mod. ETP 220 SynPuls - GRUND-SETMIG/MAG (+ (Inverterschweissgerät) (00360)Elmag - Multifunktions-Schweissinverter, tragbar GRUND-SET Mod. ETP 220 SynPuls - GRUND-SETMIG/MAG (+ (Inverterschweissgerät) (00360)2409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
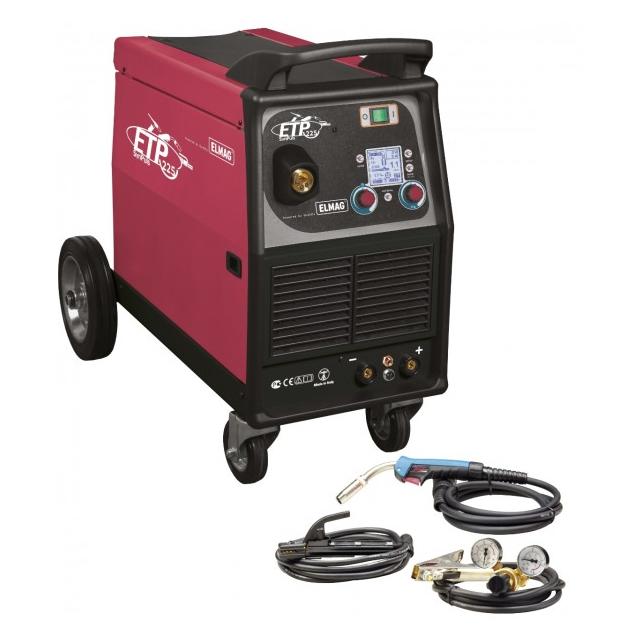
Elmag - Multifunktions-Schweissinverter, fahrbar GRUND-SET Mod. ETP 225 SynPuls - GRUND-SetMIG/MAG (+ (Inverterschweissgerät) (00365)Elmag - Multifunktions-Schweissinverter, fahrbar GRUND-SET Mod. ETP 225 SynPuls - GRUND-SetMIG/MAG (+ (Inverterschweissgerät) (00365)3627,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **


Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
Top-Angebote
Produkte zum Begriff Grund:
-
Eaton Isolierung Standard Grund- XTPZBEH1Ausführung=sonstigeGeeignet für Gehäusebaubreite=0 mmGeeignet für Gehäusebauhöhe=2000 mmGeeignet für Gehäusebautiefe=800 mmBreite=642 mmHöhe=55 mmTiefe=20 mmMax. Belastbarkeit=0 kgWerkstoff=sonstigeFarbe=rot72,70 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
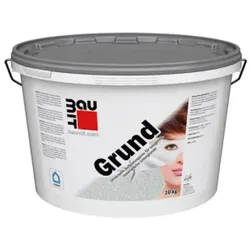
Baumit Grund - 10 kg EimerBaumit Grund ist eine Lösemittelfreie, wasserverdünnbare, universell verwendbare Aufbrennsperre zur Egalisierung des Saugverhaltens mineralischer Untergründe. Geeignet für gips-, kalk- und zementgebundene Putze sowie für Ausgleichsmassen im Bodenbereich. Grundierung mit hoher Verarbeitungssicherheit und -freundlichkeit zur Vorbehandlung stark und ungleichmäßig saugender Untergründe Vor dem Auftrag wird Baumit Grund mit Wasser verdünnt; damit kann gezielt auf Baustellenbedingungen und Verarbeitungsgewohnheiten eingegangen werden Baumit Grund ist dampfdurchlässig Die mechanischen und bauphysikalischen Eigenschaften des Putzes bleiben voll erhalten Anwendung: Baumit Grund ist eine Untergrundvorbehandlung für innen und außen, die das Saugvermögen stark oder unterschiedlich saugender Untergründe, wie porosierte Ziegel, Kalksandstein, Porenbeton, Zement- und Calciumsulfatestriche sowie Rohbetonböden etc., herabsetzt bzw. reguliert. Vielseitig einsetzbare Grundierung sowohl bei gips-, kalk- und/oder zementgebundenen Unter- und Oberputzen. Zur Vorbehandlung von Beton- und Estrichflächen vor dem Auftrag von Nivellier- und Ausgleichsmassen. Nicht als Haftbrücke für schwach- und nichtsaugende Untergründe einsetzen. Verarbeitung: Baumit Grund ist nur im Bodenbereich unverdünnt, ansonsten je nach Saugfähigkeit des Mauerwerks vor dem Auftrag verdünnt aufzutragen. Mischungsverhältnis je nach Saugfähigkeit des Untergrundes und Art der Folgebeschichtung. Bei: Gips-/Gipskalkputzen: 1 Teil Baumit Grund, 2 – 3 Teile Wasser Kalk-/Zementputzen: 1 Teil Baumit Grund, 6 Teile Wasser Baumit Nivello: unverdünnt Die Verdünnung vor der Verarbeitung gut mischen. Die Grundierung streichen, rollen oder spritzen.Trocknungszeiten von mindestens 60 Minuten bei Bodenbeschichtungen und mindestens 12 Stunden im Wandbereich einhalten. Die Trocknung ist durch ausreichendes Lüften zu unterstützen. Downloads Technisches Merkblatt Sicherheitsdatenblatt44,85 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Paladin® Karpfen Grund ComboPaladin® Karpfen Grund Combo Kohlefaserrute mit Qualitäts-Ringen Fein justierbare Bremse Aluminium-Weitwurfspule Hochwertige Messingritze Wurfgewicht ca. 70 g Freilaufrolle 3+1 BB Bespult mit 0,35 mm Qualitätsschnur Mit kompletter Grundmontage39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Grund
-
Elmag - Multifunktions-Schweissinverter, tragbar GRUND-SET Mod. ETP 220 SynPuls - GRUND-SETMIG/MAG (+ (Inverterschweissgerät) (00360)Elmag - Multifunktions-Schweissinverter, tragbar GRUND-SET Mod. ETP 220 SynPuls - GRUND-SETMIG/MAG (+ (Inverterschweissgerät) (00360)2409,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elmag - Multifunktions-Schweissinverter, fahrbar GRUND-SET Mod. ETP 225 SynPuls - GRUND-SetMIG/MAG (+ (Inverterschweissgerät) (00365)Elmag - Multifunktions-Schweissinverter, fahrbar GRUND-SET Mod. ETP 225 SynPuls - GRUND-SetMIG/MAG (+ (Inverterschweissgerät) (00365)3627,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GRUND Badteppich MOLENA kiesel 50x60 cmUnifarbene Badematte – Flauschkomfort für dein persönliches Spa-Erlebnis Du liebst das Gefühl von Wärme und Weichheit unter den Füßen? Dann ist der Badteppich »MOLENA, Badvorleger, Badezimmer Teppich« von GRUND genau das Richtige für dich. Sein extra hoher Flor aus LUXURYSOFT-Polyester verwöhnt dich mit einer Florhöhe von 28 mm – fast so, als würdest du auf einer Wolke gehen. Die ruhige, unifarbene Gestaltung bringt dezente Eleganz in dein Badezimmer und lässt sich ideal mit modernen wie auch klassischen Einrichtungselementen kombinieren. Ob als Hingucker oder stilvolle Ergänzung – MOLENA macht dein Bad gemütlicher und einladender. Im täglichen Gebrauch zeigt MOLENA seine Stärken. Die pflegeleichte Oberfläche ist waschbar bei 40 °C, trocknergeeignet und bleibt dauerhaft formstabil und farbecht. Die rutschhemmende Rückseite sorgt für einen sicheren Stand, auch auf glatten Fliesen. MOLENA ist die ideale Wahl für alle, die sich jeden Tag ein Stück Luxus und Wohlbefinden in ihrem Badezimmer gönnen möchten – ganz unkompliziert, stilvoll und kuschelig weich. 1. 28 mm hoher LUXURYSOFT-Flor aus Polyester – flauschig weich und luxuriös bei jedem Schritt, ideal für barfußfreundliche Wohlfühlbäder. 2. Schlichte, einfarbige Optik – zeitlos schön und vielseitig kombinierbar mit modernen oder klassischen Badstilen. 3. Rutschhemmende Rückseite – sicherer Halt auch auf glatten Fliesen und bei feuchtem Untergrund. 4. Maschinenwaschbar bei 40 °C – hygienisch, pflegeleicht und ideal für den täglichen Gebrauch. 5. Trocknergeeignet – schnell wieder einsatzbereit, auch bei häufiger Nutzung. 6. Formstabil und farbecht – langlebige Qualität für den langfristigen Einsatz im Alltag. 7. Geeignet für Fußbodenheizung – kuschelig warm von unten, das ganze Jahr über. 8. Erhältlich in verschiedenen Größen – passend für jedes Badezimmer. 9. 5 Jahre Garantie – geprüfte GRUND-Qualität, der du vertrauen kannst.23,96 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.