Domain hypothek-zinsvergleich.de kaufen?
Wir ziehen mit dem Projekt
hypothek-zinsvergleich.de um.
Sind Sie am Kauf der Domain
hypothek-zinsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothek-zinsvergleich.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **

Ähnliche Suchbegriffe für Meeressalz
Top-Angebote
Produkte zum Begriff Meeressalz:
-
Stiftung Warentest Handbuch Hauskauf: Vermögensanalyse - Bausteine Der Finanzierung - Kaufvertrag Und Wichtige DokumenteHandbuch Hauskauf: Vermögensanalyse - Bausteine der Finanzierung - Kaufvertrag und wichtige Dokumente. Thomas Weyrauch/ Ulrich Zink. eBook (EPUB).33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiftung Warentest Handbuch HauskaufDer Fahrplan zum gebrauchten Haus mit Zukunft Sie haben sich entschieden, ein bestehendes Haus zu kaufen und nicht neu zu bauen? Dieser Ratgeber führt Sie durch alle Phasen des Hauskaufs von der detaillierten Gebäudeanalyse über den Kosten- und Finanzierungsplan bis zum rechtlich sicheren Kaufvertrag. So finden Sie Ihre Wunsch-Immobilie und können im Idealfall attraktive Fördermöglichkeiten nutzen. Checklisten helfen bei der Erstbesichtigung und bei der systematischen Gebäudediagnose für die Bewertung von Zustand und Wert der Immobilie. Die ausführliche Leistungsbeschreibung führt zu einer detaillierten Kostenplanung. - Gebäudediagnose: Die gründliche Analyse der Immobilie ist die Basis für die Wertermittlung und den Sanierungsbedarf - Realistische Finanzplanung: Die Gesamtkosten vollständig erfassen und mit dem eigenen Budgetrahmen abgleichen - Endlich Eigentümer: Alle notwendigen Dokumente vorbereiten und einen vorteilhaften Kaufvertrag abschließen11,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **


Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
Top-Angebote
Produkte zum Begriff Meeressalz:
-
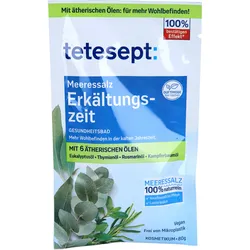
Tetesept Meeressalz Erkältungszeit 80 GProdukteigenschaften: Tetesept Meeressalz Erkältungszeit tetesept Meeressalz Erkältungszeit ist ein spezieller Badezusatz auf natürlicher Meeressalz-Basis für mehr Wohlbefinden in der kalten Jahreszeit dank des wohltuenden Duftes ätherischer Öle. Hergestellt in Deutschland. Rezeptur frei von Mikroplastik. Vegan: frei von tierischen Inhaltsstoffen. tetesept Meeressalz Erkältungszeit ist ein spezieller Badezusatz auf natürlicher Meeressalz-Basis für mehr Wohlbefinden in der kalten Jahreszeit dank des wohltuenden Duftes ätherischer Öle. Spüren Sie die spezielle Kombination aus natürlichen ätherischen Ölen: Eukalyptusöl Thymianöl Rosmarinöl Kampferbaumöl Zitronenöl Lavandinöl kombiniert mit Kampfer Die ätherischen Öle entfalten in Verbindung mit dem warmen Wasser ihren wohltuenden Duft-Effekt. Erleben Sie den befreienden Duft und spüren Sie wohltuende Entspannung, für mehr Wohlbefinden. Hautfreundliche Pflege: Das hautfreundliche, naturreine Meeressalz pflegt Ihre Haut beim Baden auf natürliche Weise. Anwendung: Geben Sie das tetesept Meeressalz dem einlaufenden Badewasser zu und genießen Sie Ihr Bad 10 - 20 Minuten lang bei 36°C - 38°C. Spülen Sie die Badewanne nach der Anwendung mit heißem Wasser aus, um Produktrückstände zu entfernen. Hinweise: Erwachsenenbad. Nur auf intakter Haut anwenden. Für Kinder unzugänglich aufbewahren. Direkten Kontakt des Badesalzes mit empfindlichen Oberflächen und Gegenständen vermeiden. Ingredients: Maris Sal, Camphor, Parfum, Rosmarinus Officinalis Leaf Oil, Eucalyptus Globulus Leaf Oil, Cinnamomum Camphora Bark Oil, Citrus Limon Peel Oil, Thymus Vulgaris Leaf Oil, Lavandula Hybrida Herb Oil, Polysorbate 20, Limonene, Linalool, CI 42051, CI 47005. Quelle: www.tetesept.de Stand: 07/20231,78 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Tetesept Meeressalz Muskel Entspannung 80 GProdukteigenschaften: Tetesept Meeressalz Muskel Entspannung tetesept Meeressalz Muskel Entspannung ein spezieller Badezusatz auf natürlicher Meeressalz-Basis mit natürlichem Duft-Effekt zur Entspannung und Revitalisierung z.B. nach körperlicher Aktivität. Hautverträglichkeit dermatologisch bestätigt. Hergestellt in Deutschland. Rezeptur frei von Mikroplastik. Vegan: frei von tierischen Inhaltsstoffen. tetesept Meeressalz Muskel Entspannung ein spezieller Badezusatz auf natürlicher Meeressalz-Basis mit natürlichem Duft-Effekt zur Entspannung und Revitalisierung z. B. nach körperlicher Aktivität. Spüren Sie die spezielle Kombination aus natürlichen ätherischen Ölen: Zitronenöl Rosmarinöl Ackerminzöl Latschenkieferöl Lavandinöl Orangenöle Nelkenöle Die ätherischen Öle entfalten in Verbindung mit dem warmen Wasser ihren wohltuenden Duft-Effekt. Spüren Sie wohltuende Entspannung und eine Revitalisierung, für mehr Wohlbefinden. Hautfreundliche Pflege: Das hautfreundliche, naturreine Meeressalz pflegt Ihre Haut beim Baden auf natürliche Weise. Anwendung: Geben Sie tetesept Meeressalz dem einlaufenden Badewasser zu und genießen Sie Ihr Bad 10 - 20 Minuten lang bei 36°C - 38°C. Spülen Sie die Badewanne nach der Anwendung mit heißem Wasser aus, um Produktrückstände zu entfernen. Hinweise: Erwachsenenbad. Nur auf intakter Haut anwenden. Für Kinder unzugänglich anwenden. Direkten Kontakt des Badesalzes mit empfindlichen Oberflächen und Gegenständen vermeiden. Ingredients: Maris Sal, Parfum, Mentha Arvensis Leaf Oil, Pinus Mugo Leaf Oil, Citrus Aurantium Dulcis Peel Oil, Rosmarinus Officinalis Leaf Oil, Citrus Limon Peel Oil, Lavandula Hybrida Herb Oil, Polysorbate 20, Citral, Citronellol, Eugenol, Geraniol, Limonene, Linalool, CI 16255. Quelle: www.tetesept.de Stand: 07/20231,65 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Stiftung Warentest Handbuch Hauskauf: Vermögensanalyse - Bausteine Der Finanzierung - Kaufvertrag Und Wichtige DokumenteHandbuch Hauskauf: Vermögensanalyse - Bausteine der Finanzierung - Kaufvertrag und wichtige Dokumente. Thomas Weyrauch/ Ulrich Zink. eBook (EPUB).33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Meeressalz
-
Stiftung Warentest Handbuch HauskaufDer Fahrplan zum gebrauchten Haus mit Zukunft Sie haben sich entschieden, ein bestehendes Haus zu kaufen und nicht neu zu bauen? Dieser Ratgeber führt Sie durch alle Phasen des Hauskaufs von der detaillierten Gebäudeanalyse über den Kosten- und Finanzierungsplan bis zum rechtlich sicheren Kaufvertrag. So finden Sie Ihre Wunsch-Immobilie und können im Idealfall attraktive Fördermöglichkeiten nutzen. Checklisten helfen bei der Erstbesichtigung und bei der systematischen Gebäudediagnose für die Bewertung von Zustand und Wert der Immobilie. Die ausführliche Leistungsbeschreibung führt zu einer detaillierten Kostenplanung. - Gebäudediagnose: Die gründliche Analyse der Immobilie ist die Basis für die Wertermittlung und den Sanierungsbedarf - Realistische Finanzplanung: Die Gesamtkosten vollständig erfassen und mit dem eigenen Budgetrahmen abgleichen - Endlich Eigentümer: Alle notwendigen Dokumente vorbereiten und einen vorteilhaften Kaufvertrag abschließen11,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.