Domain hypothek-zinsvergleich.de kaufen?
Wir ziehen mit dem Projekt
hypothek-zinsvergleich.de um.
Sind Sie am Kauf der Domain
hypothek-zinsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothek-zinsvergleich.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Was bedeutet "skalierbar" im IT-Kontext?
Im IT-Kontext bedeutet "skalierbar", dass ein System oder eine Anwendung in der Lage ist, sich an unterschiedliche Anforderungen anzupassen und zu wachsen, ohne dabei an Leistung oder Effizienz zu verlieren. Es ermöglicht die einfache Erweiterung der Ressourcen, wie z.B. Speicherplatz, Rechenleistung oder Benutzeranzahl, um den steigenden Bedarf zu decken. Skalierbare Systeme sind flexibel und können sich sowohl horizontal (durch Hinzufügen weiterer Komponenten) als auch vertikal (durch Erhöhung der Kapazität vorhandener Komponenten) anpassen. **

Ähnliche Suchbegriffe für Skalierbar
Top-Angebote
Produkte zum Begriff Skalierbar:
-
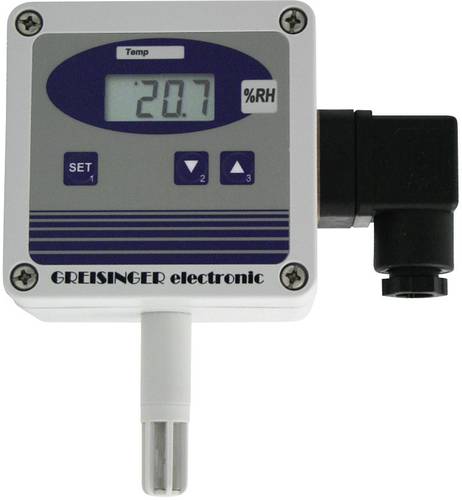
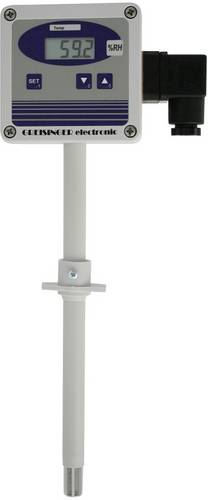
Greisinger GRHU-1R-MP Luftfeuchte-Messumformer 0% rF 100% rF Signal frei skalierbarDie Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
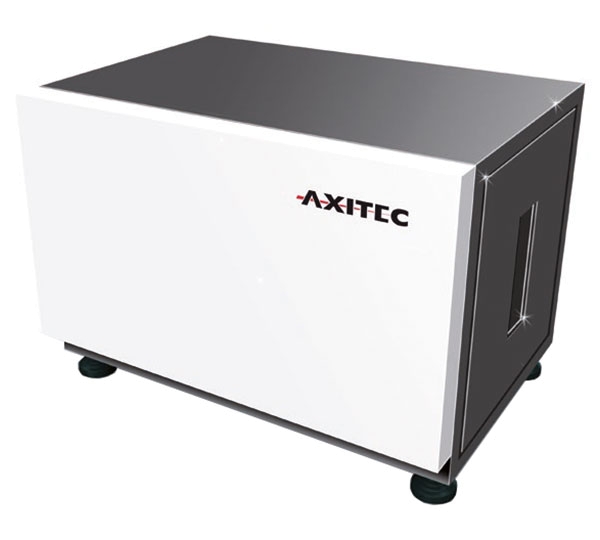
AXITEC AXISTORAGE LI 8S (1 STK.) (8,9 KWH) LITHIUM-IONEN-ENERGY STORAGE SYSTEM SKALIERBARSpeichertyp: Low Voltage Nutzbare Kapazit�t (kWh): 7,10 Gefahrgut UNNr: 3480 Hersteller: AXITEC Breite (mm): 638 Gewicht (kg): 98,00 H�he (mm): 487 L�nge (mm): 4213896,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GHTU-1K-MP Luftfeuchte-Messumformer 0 % rF 100 % rF Signal frei skalierbar 602650Die Luftfeuchte-/Temperatur-Messumformer bieten dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten, die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU- MP für nahezu alle Anwendungen einsetzen.359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **

Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Wie kann man sicherstellen, dass ein Geschäftsmodell skalierbar ist?
Um sicherzustellen, dass ein Geschäftsmodell skalierbar ist, sollte man von Anfang an auf Effizienz und Automatisierung setzen. Zudem ist es wichtig, regelmäßig Feedback von Kunden einzuholen und das Geschäftsmodell entsprechend anzupassen. Schließlich sollte man auch darauf achten, dass das Geschäftsmodell flexibel genug ist, um auf Veränderungen im Markt reagieren zu können. **
Top-Angebote
Produkte zum Begriff Skalierbar:
-
PARYOU Pflanzenschutzvorrichtung – Intelligent, SkalierbarDurable : protections de tronc d'arbre et de plantes fabriquées en plastique PP, légères et durables, ne se décolorent pas et ne se cassent pas facilement, lisses, et ne se déforment pas même sous la plus chaude lumière du soleil Le protecteur de plantes évolutif peut être installé en quelques secondes : il suffit d'utiliser deux étiquettes pour les attacher ensemble, pas besoin de les attacher à plat pour économiser de l'espace.41,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
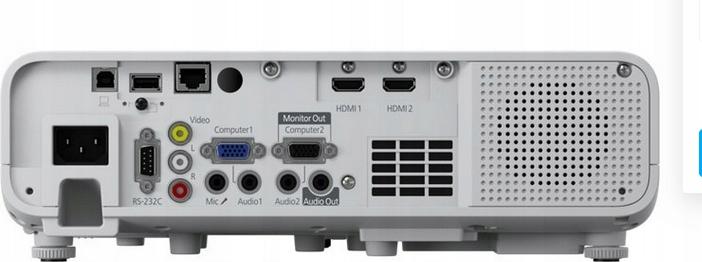
Laserprojektor Full HD 4600 Lumen kabellos, skalierbar 310 Zoll Epson EB-L260FKabelloser Laserprojektor Präsentieren Sie Full-HD-Materialien ganz einfach mit dem Projektor mit skalierbarem Bild bis zu 310 Zoll, Streaming-Funktion und Option zum Teilen von Inhalten. EB-L260F, ausgestattet mit fortschrittlichen Funktionen, ist der grundlegende kabellose Full-HD-Laserprojektor, ideal für jede Arbeitsumgebung. Er bietet eine Helligkeit von 4600 Lumen, verschiedene kabellose und kabelgebundene Anschlussmöglichkeiten und bietet eine skalierbare Bildgröße mit einer Diagonale von bis zu 310 Zoll.Heben Sie sich durch Display-Qualität hervorDieser hervorragende Full-HD-Laserprojektor ermöglicht den Einstieg in die nächste Stufe von Leistung und Zuverlässigkeit der Lasertechnologie ohne zusätzliche Kosten. Dank des hohen Kontrastverhältnisses von 2 500 000:1 und der 3LCD-Technologie liefert er professionelle, außergewöhnliche und klare Projektionen in jeder Arbeitsumgebung und hält Ihr Publikum engagiert.Einfache Einrichtung und AnschlussoptionenDie Funktion zum automatisc2188,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GRHU-1R-MP Luftfeuchte-Messumformer 0% rF 100% rF Signal frei skalierbarDie Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AXITEC AXISTORAGE LI 8S (1 STK.) (8,9 KWH) LITHIUM-IONEN-ENERGY STORAGE SYSTEM SKALIERBARSpeichertyp: Low Voltage Nutzbare Kapazit�t (kWh): 7,10 Gefahrgut UNNr: 3480 Hersteller: AXITEC Breite (mm): 638 Gewicht (kg): 98,00 H�he (mm): 487 L�nge (mm): 4213896,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Was bedeutet "skalierbar" im IT-Kontext?
Im IT-Kontext bedeutet "skalierbar", dass ein System oder eine Anwendung in der Lage ist, sich an unterschiedliche Anforderungen anzupassen und zu wachsen, ohne dabei an Leistung oder Effizienz zu verlieren. Es ermöglicht die einfache Erweiterung der Ressourcen, wie z.B. Speicherplatz, Rechenleistung oder Benutzeranzahl, um den steigenden Bedarf zu decken. Skalierbare Systeme sind flexibel und können sich sowohl horizontal (durch Hinzufügen weiterer Komponenten) als auch vertikal (durch Erhöhung der Kapazität vorhandener Komponenten) anpassen. **
-
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Skalierbar
-
Greisinger GHTU-1K-MP Luftfeuchte-Messumformer 0 % rF 100 % rF Signal frei skalierbar 602650Die Luftfeuchte-/Temperatur-Messumformer bieten dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten, die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU- MP für nahezu alle Anwendungen einsetzen.359,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GRHU-1K-MP Luftfeuchte-Messumformer 0% rF 100% rF Signal frei skalierbarDie Luftfeuchte Messumformer bietet dank modernster digitaler Mikroprozessortechnik noch größere Möglichkeiten die speziellen Sensorcharakteristiken zu kompensieren. In Bezug auf Genauigkeit, Temperaturstabilität und auch Funktionsumfang werden so neue Maßstäbe erreicht. Aufgrund verschiedener Ausführungen (wie z.B. für Wand- oder Kanalmontage, mit abgesetztem Sensorrohr oder mit Strahlungshut) sowie einer zulässigen Betriebstemperatur für die Elektronik von -25 bis +50 °C (Sensor: -40 bis +120 °C) lassen sich die Typen GHTU-MP und GRHU-MP für nahezu alle Anwendungen einsetzen.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Wie kann man sicherstellen, dass ein Geschäftsmodell skalierbar ist?
Um sicherzustellen, dass ein Geschäftsmodell skalierbar ist, sollte man von Anfang an auf Effizienz und Automatisierung setzen. Zudem ist es wichtig, regelmäßig Feedback von Kunden einzuholen und das Geschäftsmodell entsprechend anzupassen. Schließlich sollte man auch darauf achten, dass das Geschäftsmodell flexibel genug ist, um auf Veränderungen im Markt reagieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.