Domain hypothek-zinsvergleich.de kaufen?
Wir ziehen mit dem Projekt
hypothek-zinsvergleich.de um.
Sind Sie am Kauf der Domain
hypothek-zinsvergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypothek-zinsvergleich.de kaufen?
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
Was ist eine Power Bank 4?
Eine Power Bank 4 ist eine tragbare externe Batterie, die verwendet werden kann, um verschiedene elektronische Geräte wie Smartphones, Tablets oder Laptops aufzuladen. Sie verfügt über eine hohe Kapazität und kann mehrere Ladezyklen bieten, bevor sie selbst aufgeladen werden muss. Power Bank 4 bezieht sich wahrscheinlich auf die vierte Generation einer bestimmten Power Bank-Marke oder -Modellreihe. **
Ähnliche Suchbegriffe für SolarEdge-Energy-Bank-4
Top-Angebote
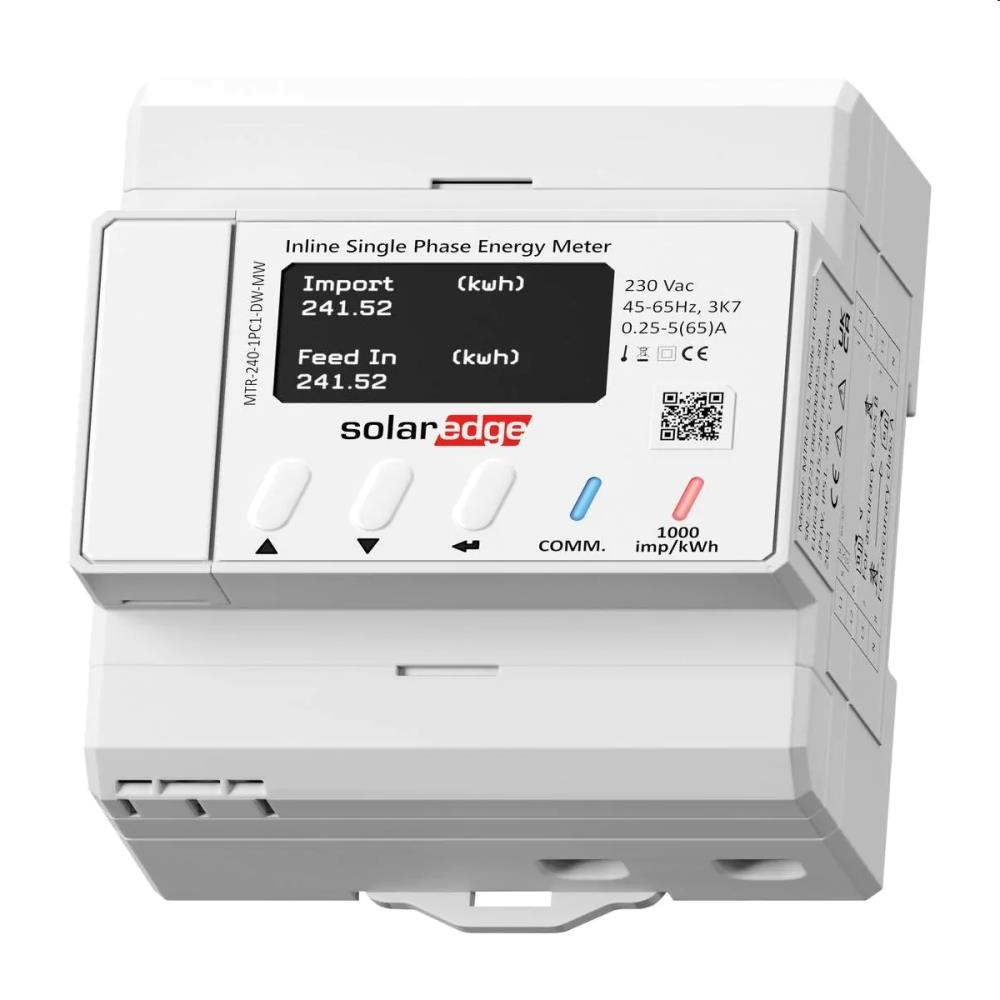
Produkte zum Begriff SolarEdge-Energy-Bank-4:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
Top-Angebote
Produkte zum Begriff SolarEdge-Energy-Bank-4:
-
Welche Sicherheiten verlangt die Bank Wenn man einen Kredit haben möchte?
Welche Sicherheiten verlangt die Bank, wenn man einen Kredit haben möchte? Die Bank verlangt in der Regel Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Gehaltsnachweise, Bürgschaften oder die Eintragung einer Grundschuld. Je nach Höhe des Kreditbetrags und der Bonität des Kreditnehmers können auch weitere Sicherheiten wie Lebensversicherungen oder Wertpapiere verlangt werden. Die genauen Anforderungen variieren jedoch von Bank zu Bank und hängen auch vom jeweiligen Kreditprodukt ab. Es ist daher ratsam, sich im Vorfeld über die konkreten Sicherheiten zu informieren, die für den gewünschten Kredit erforderlich sind. **
-
Was ist eine Power Bank 4?
Eine Power Bank 4 ist eine tragbare externe Batterie, die verwendet werden kann, um verschiedene elektronische Geräte wie Smartphones, Tablets oder Laptops aufzuladen. Sie verfügt über eine hohe Kapazität und kann mehrere Ladezyklen bieten, bevor sie selbst aufgeladen werden muss. Power Bank 4 bezieht sich wahrscheinlich auf die vierte Generation einer bestimmten Power Bank-Marke oder -Modellreihe. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
Ähnliche Suchbegriffe für SolarEdge-Energy-Bank-4
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
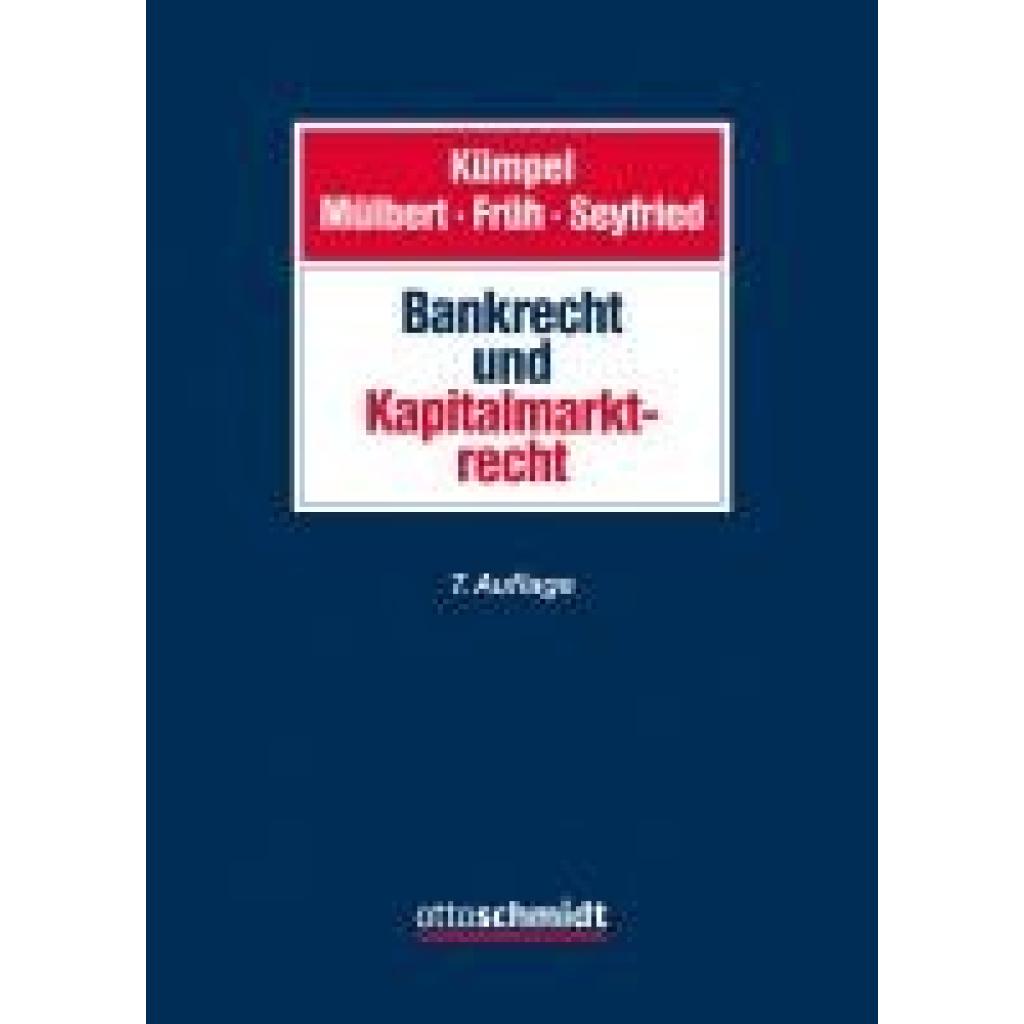
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.